
L'assurance habitation est un élément important de la vie quotidienne. Elle vous permet d'être indemnisé…
Arbre tombé chez le voisin : quelle assurance habitation prend en charge ?
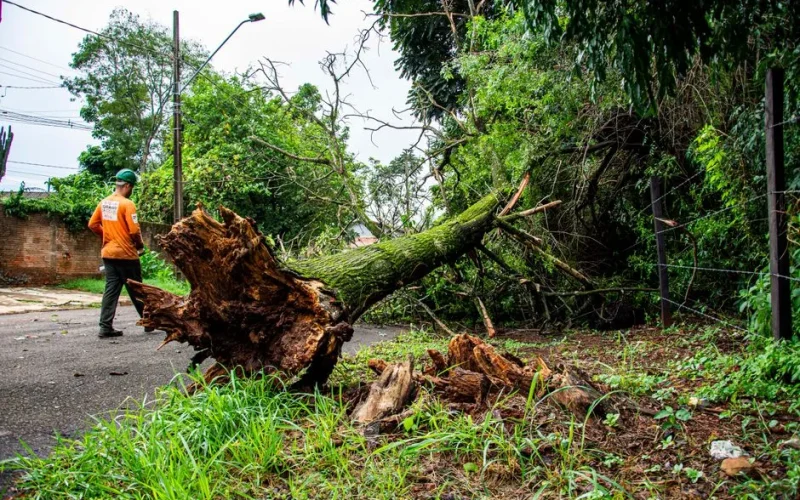
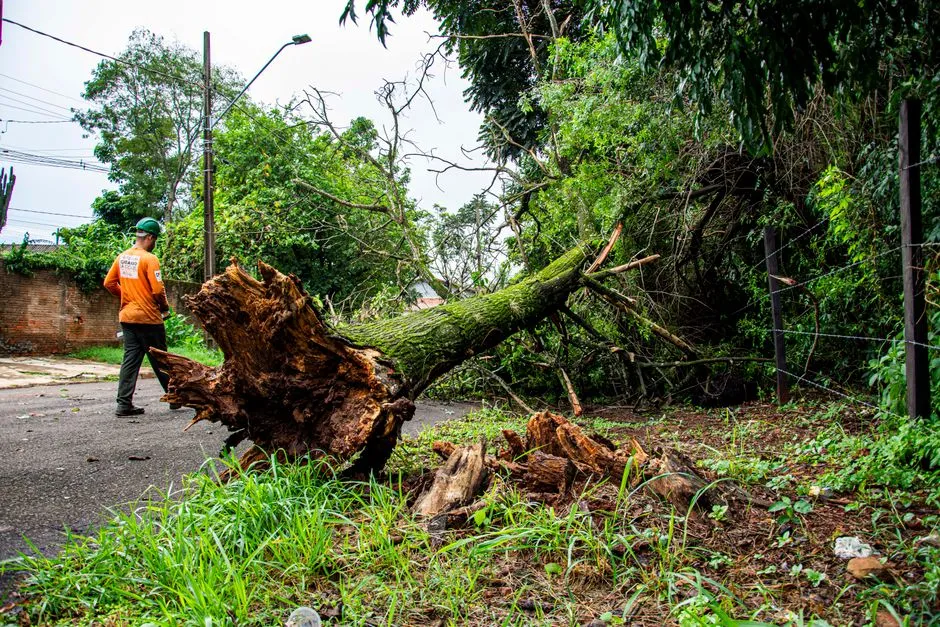
Lorsqu’un épisode de vents violents, de grêle ou de fortes pluies survient, un arbre peut céder et tomber chez le voisin, sur une maison, une clôture, une voiture… voire simplement bloquer un accès. Dans ces situations, la question revient toujours : qui est responsable et quelle assurance habitation prend en charge ?
En pratique, deux logiques coexistent :
- la responsabilité du propriétaire (ou gardien) de l’arbre s’il y a faute (défaut d’entretien, danger connu, intervention mal maîtrisée…) ;
- les garanties “dommages” de la victime (tempête, catastrophe naturelle, dommages aux biens…), quand il n’y a pas de responsabilité démontrée.
Qui est responsable de la chute de l’arbre ?
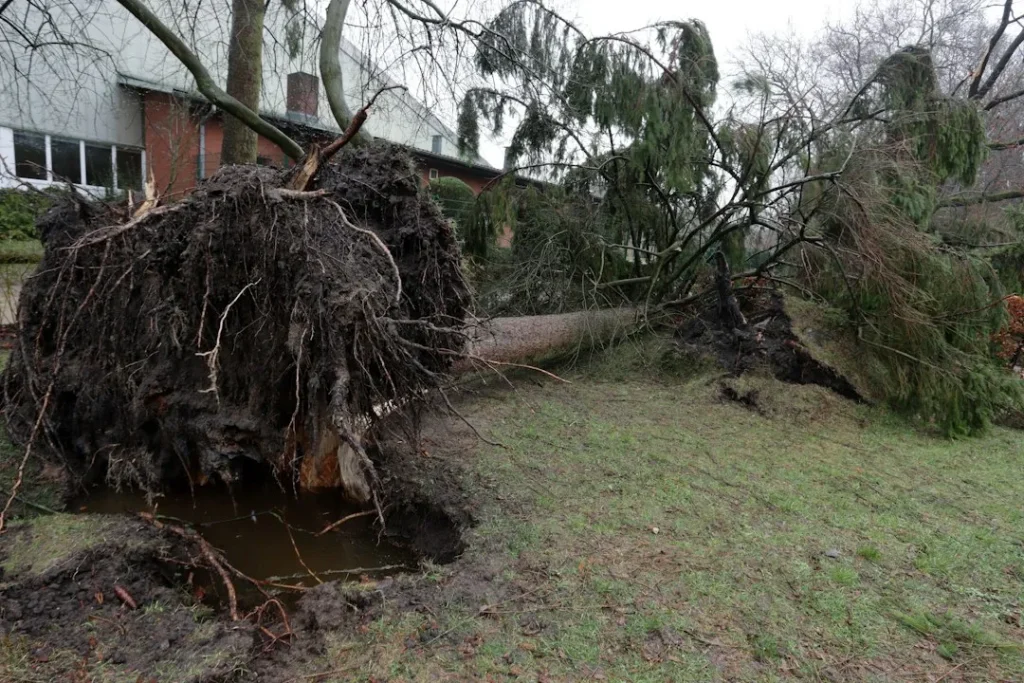
Si l’arbre de votre propriété tombe sur la propriété de votre voisin, la responsabilité dépend surtout de la cause de la chute et de l’état de l’arbre.
Réponse immédiate : les 3 scénarios les plus fréquents
- Arbre sain + vent/tempête : en général, pas de faute du propriétaire ? l’indemnisation passe le plus souvent par l’assurance du voisin (garantie tempête ou équivalent) selon les biens endommagés.
- Arbre malade, mort, fragilisé ou mal entretenu : votre responsabilité peut être retenue ? votre responsabilité civile (incluse dans l’assurance habitation) peut indemniser le voisin.
- Chute liée à une intervention humaine (élagage/abattage, travaux, engin, prestataire) : la prise en charge dépend de qui réalisait les travaux (vous, un professionnel, une entreprise) et des garanties en jeu (responsabilité civile, responsabilité professionnelle, parfois assurance “dommages”).
Si l’arbre n’a causé aucun dommage
Un cas fréquent : l’arbre tombe dans le jardin du voisin sans toucher maison, dépendance, véhicule… Dans ce cas, il n’y a pas forcément “sinistre indemnisable”. En revanche, il peut rester :
- des frais de tronçonnage/débitage ;
- des frais d’évacuation ;
- une gêne (portail bloqué, accès empêché).
Ces frais sont souvent à la charge du propriétaire de l’arbre (ou de celui qui doit “remettre en état”), mais l’assurance ne les rembourse pas systématiquement : tout dépend des clauses “déblaiement / enlèvement / frais de secours” du contrat concerné et de l’existence de dommages matériels garantis.
Les règles de plantation et la limite séparative : impact sur la responsabilité
Le non-respect des distances de plantation ou l’existence de branches qui avancent chez le voisin peuvent alimenter un conflit, mais ne suffisent pas toujours à eux seuls à prouver que vous êtes responsable d’une chute. En revanche, si votre voisin vous a alerté sur un arbre dangereux et que vous n’avez rien fait, cela peut peser dans l’analyse (faute d’entretien/danger connu).
Cas particuliers : locataire, bailleur, copropriété, commune
- Maison louée : l’arbre appartient généralement au propriétaire bailleur, mais l’entretien courant du jardin peut incomber au locataire. La responsabilité dépendra de qui avait la garde effective et de ce qui était prévu (et réalisé) en entretien.
- Copropriété : si l’arbre est en partie commune, c’est en principe la copropriété (via son assurance) qui est concernée.
- Arbre communal : la commune (ou collectivité) peut être responsable selon l’entretien et les circonstances ; la victime déclare à son assureur et/ou fait une réclamation à la collectivité.
- Arbre en limite séparative / propriété contestée : il peut être nécessaire de vérifier le cadastre, le bornage, les titres ou de faire constater la situation, car la prise en charge dépend du “gardien” de l’arbre.
Chute d’arbre et assurance habitation
De fortes rafales s’abattent sur votre jardin, une grosse branche (voire un arbre entier) se renverse et tombe chez le voisin. Selon le cas, ce sont :
- la garantie tempête, grêle et neige (dommages subis) ;
- la garantie catastrophe naturelle (si arrêté interministériel) ;
- ou la responsabilité civile (dommages causés à un tiers, si faute).
Sur le toit du voisin
Si votre arbre tombe sur le toit du voisin, il faut distinguer :
- Vent/tempête sans faute : le voisin déclare généralement à son propre assureur, au titre des garanties de son contrat (souvent “tempête, grêle et neige” incluse dans les multirisques habitation, sous conditions).
- Faute d’entretien / arbre dangereux : votre responsabilité civile peut être recherchée, et l’assureur du voisin peut se retourner contre votre assurance.
Votre voisin a donc intérêt à déclarer rapidement le sinistre, et vous aussi si votre responsabilité est susceptible d’être engagée (ou si votre assureur doit gérer une réclamation).
Pour entretenir de bonnes relations de voisinage, vous pouvez aider à sécuriser la zone et à documenter les dégâts (photos, témoignages), tout en évitant d’aggraver la situation.
Une catastrophe naturelle (coulée de boue, inondation, mouvement de terrain, etc.) a déraciné votre arbre ? Si l’événement est reconnu par arrêté, l’indemnisation des dommages matériels peut relever du régime catastrophes naturelles du contrat de la victime, avec franchise légale applicable.
Dans votre habitation
Si l’arbre endommage votre maison (toiture, véranda, dépendance…), c’est en principe votre garantie tempête, grêle et neige qui intervient pour les dommages matériels, sous réserve :
- des conditions prévues au contrat (preuves d’événement climatique, état d’entretien normal, etc.) ;
- des exclusions (défaut d’entretien manifeste, vétusté non couverte, travaux non déclarés, etc.).
Si l’assureur considère que le sinistre est principalement lié à un défaut d’entretien caractérisé, il peut limiter ou refuser la garantie selon le contrat. Dans ce cas, les frais peuvent rester à votre charge.
Pour une véhicule
S’agit-il de votre véhicule ? Si vous êtes assuré en tous risques (ou avec une garantie “événements climatiques”/“tempête”), votre assurance auto peut couvrir les dommages, avec franchise éventuelle.
Ne s’agit-il pas de votre voiture ? C’est en premier lieu l’assurance auto du propriétaire du véhicule qui peut intervenir (selon ses garanties). Si votre responsabilité est prouvée (arbre mal entretenu, danger connu, etc.), votre responsabilité civile peut aussi être mobilisée.
Lire aussi : Comment mettre des volets roulants Somfy sur sa véranda ?
Pour les passants
Votre arbre tombe sur un passant : deux hypothèses classiques :
- Événement irrésistible et imprévisible (cas assimilable à force majeure selon les circonstances) : vous pouvez ne pas être tenu responsable.
- Négligence / danger connu (arbre fragilisé, défaut d’entretien, mise en demeure ignorée…) : votre responsabilité peut être engagée, et votre responsabilité civile peut indemniser la victime (selon garanties/exclusions).
Lire aussi : Véranda ou Pergola : Comment ne pas se tromper ?
Les chutes « ne sont pas des cas de force majeure
La formule mérite d’être nuancée : certaines chutes peuvent relever d’un événement climatique exceptionnel, mais une chute d’arbre est très souvent analysée au regard de l’entretien et de la prévisibilité du risque. L’indemnisation dépend donc surtout des faits.
On retrouve généralement trois situations pratiques :
Chute d’arbre liée à un manque d’entretien
Si l’arbre était mort, malade, fragilisé, ou si vous aviez été alerté (courrier, mise en demeure, signalement) et que vous n’avez pas agi, votre responsabilité peut être retenue.
Dans ce cas :
- les dommages chez le voisin (toiture, clôture, serre, mobilier extérieur…) peuvent être indemnisés via votre responsabilité civile (selon contrat) ;
- un refus de garantie peut exister si le contrat prévoit des exclusions spécifiques, ou si l’assureur estime que les conditions ne sont pas remplies.
Attention : dire que “ce n’est couvert par aucune assurance” est trop catégorique. Souvent, la responsabilité civile joue précisément pour indemniser un tiers, mais l’assureur peut discuter si la situation relève d’une exclusion contractuelle. L’analyse se fait au cas par cas.
La chute de l’arbre n’est pas intentionnelle de votre part
Vous abattez ou élaguez un arbre et il tombe au mauvais endroit : c’est typiquement un accident lié à une intervention humaine.
Deux situations se présentent :
- Vous faites les travaux vous-même : votre responsabilité civile peut indemniser les dommages causés au voisin (ou à un tiers), sous réserve des conditions du contrat.
- Vous faites appel à un professionnel : c’est généralement sa responsabilité civile professionnelle qui doit intervenir (demandez l’attestation d’assurance avant travaux).
Si l’arbre endommage votre propre toit lors de l’abattage, la prise en charge dépend des options de votre contrat (certaines formules couvrent des “dommages accidentels” mais ce n’est pas systématique). Dans tous les cas, vérifiez votre police.
- Si l’arbre tombe sur le toit de votre maison, vous ne serez généralement pas couvert par votre assurance. Vérifiez toutefois votre contrat d’assurance, qui peut parfois couvrir les dommages accidentels.
- Si l’un des arbres tombe sur la maison ou la voiture de votre voisin
Lors d’une catastrophe naturelle ou d’un événement météorologique
Après un événement climatique, votre arbre tombe et cause des dommages. La déclaration se fait en principe ainsi :
- Maison du voisin endommagée : le voisin déclare à son assurance habitation (tempête) ; si l’événement est reconnu par arrêté, il peut relever de la catastrophe naturelle.
- Voiture du voisin endommagée : le voisin déclare à son assurance auto (selon garanties : tous risques/événements climatiques).
Votre voisin ne sera indemnisé que si le contrat concerné comprend la garantie adaptée (tempête/événements climatiques en auto, ou garanties MRH côté habitation) et selon les franchises/exclusions.
Lire aussi : Stocker sa tronçonneuse : les choses à savoir
Tableau pratique : qui déclare, quelle garantie, qui paie la franchise ?
| Dommage / situation | Qui déclare en premier ? | Garantie le plus souvent mobilisée | Franchise : qui la supporte généralement ? | Points d’attention |
|---|---|---|---|---|
| Arbre sain tombé par tempête sur le toit du voisin | Le voisin (victime) | Assurance habitation du voisin (tempête, grêle et neige) | Le voisin (selon son contrat) | Preuves météo + photos ; recours possible si faute prouvée ensuite |
| Arbre mal entretenu tombé chez le voisin (maison/clôture/serre) | Le voisin + vous par prudence | Votre responsabilité civile habitation | Souvent vous (via modalités RC) ou selon contrat | État de l’arbre, historique d’entretien, courriers d’alerte |
| Arbre tombe sur la voiture du voisin | Le propriétaire du véhicule | Assurance auto (événements climatiques / tous risques) ou RC si faute | Le propriétaire du véhicule (si auto) ou vous (si RC engagée) | Constat/rapport, photos, contexte (tempête vs défaut d’entretien) |
| Arbre tombé sans dégâts mais bloque portail / accès / chemin | Selon urgence : victime et/ou propriétaire de l’arbre | Souvent hors garantie sauf option “déblaiement” liée à un sinistre garanti | Souvent à la charge du propriétaire de l’arbre | Sécuriser d’abord ; vérifier clause “frais d’enlèvement/déblaiement” |
| Chute lors d’un élagage/abattage réalisé par une entreprise | La victime + l’entreprise | Responsabilité civile professionnelle de l’entreprise | Selon contrat pro (et recours éventuels) | Demander attestation d’assurance ; conserver devis/factures |
| Événement reconnu “catastrophe naturelle” (arrêté) | La victime | Garantie catastrophe naturelle du contrat de la victime | La victime (franchise légale) | Délais spécifiques liés à la publication de l’arrêté |
Avant d’intervenir : les bons réflexes pour éviter d’aggraver le sinistre
Avant de déplacer l’arbre ou de couper quoi que ce soit, adoptez une approche “assurance-compatible” :
- Sécurisez la zone (interdire l’accès, éviter les lignes électriques, baliser si nécessaire).
- Prenez des photos sous plusieurs angles : arbre, souche/racines, point d’impact, dégâts, limites de propriété.
- Ne jetez pas trop vite les éléments utiles (bois, morceaux montrant un pourrissement, etc.) tant que l’expert n’a pas statué.
- Conservez les preuves météo (alertes locales, relevés, témoignages, articles) et l’historique d’entretien (factures d’élagage, devis, échanges).
Vous pouvez bien sûr réaliser les mesures d’urgence pour éviter un sur-accident (ex. empêcher une chute secondaire), mais gardez des traces et informez rapidement les assureurs.
Déclaration des dommages à la compagnie d’assurance
Pour que le sinistre soit examiné correctement, respectez les délais de déclaration :
- En règle générale, vous disposez de 5 jours ouvrés pour déclarer un sinistre à votre assureur (selon les contrats et la nature du sinistre).
- En cas de catastrophe naturelle, le délai de déclaration est encadré par les règles applicables après publication de l’arrêté (vérifiez le délai indiqué par votre assureur, car il peut différer du régime “standard”).
Si vous avez causé un dommage à un voisin ou à un passant, signalez-le également à votre compagnie : l’assureur a besoin de votre version des faits et d’éléments concrets pour analyser les circonstances.
Selon les conditions générales, vous pouvez prévenir l’assureur par courriel, téléphone, courrier recommandé ou en ligne. Dans tous les cas, joignez :
- photos avant/après si vous en avez ;
- liste des dommages et premières estimations (devis si possible) ;
- coordonnées des tiers (voisin, victime, entreprise) ;
- preuve d’entretien (factures d’élagage) et éventuels courriers (mise en demeure, échanges).
Que faire si l’assurance refuse de prendre en charge ?
Un refus peut venir d’une exclusion, d’un défaut de garantie souscrite, ou d’un désaccord sur la cause (tempête vs défaut d’entretien). Dans ce cas :
- demandez la motivation écrite du refus ;
- réunissez des preuves complémentaires (avis d’élagueur, photos de l’intérieur du tronc, témoignages, relevés météo) ;
- utilisez les voies prévues : réclamation auprès du service client, puis médiation si nécessaire ;
- si un voisin est en cause, privilégiez une solution amiable puis, en dernier recours, les démarches adaptées (conciliation, procédure).
Comment trouver une assurance habitation pas chère qui couvre les dommages causés par la chute d’un arbre ?
La chute d’un arbre dans votre jardin peut causer des dégâts dans votre propriété ou dans celle de vos voisins. Après avoir vu ce que couvre l’assurance de votre maison dans ce cas, vous aimeriez certainement savoir comment payer moins cher un contrat pouvant vous couvrir dans une telle situation.
En effet, une assurance logement peut comporter plusieurs garanties différentes, il vous revient de les choisir en fonction de vos besoins. Il est vrai qu’un contrat qui comporte un minimum de garanties coûte peu cher, mais en cas de sinistre, vous risquez de ne pas être pris en charge de façon optimale. Pour cela, il est préférable que vous considériez les facteurs de risques pour choisir les garanties indispensables (par exemple, si votre maison est située dans une zone propice aux vols ou aux inondations). Une fois vos besoins et les facteurs de risques de votre logement recensés, vous pouvez faire votre choix entre les différentes garanties proposées pour ce contrat (responsabilité civile, dégâts des eaux, catastrophes naturelles, vol et vandalisme, garantie jardin…).
Il est également important de préciser qu’à garanties équivalentes, plusieurs prestataires affichent des tarifs différents d’où la nécessité de comparer les différentes offres. Pour comparer ces offres, vous devez prendre en considération le coût des primes, les franchises, les exclusions de garanties et les différents services proposés. Vous pouvez à cet effet utiliser un comparateur en ligne.
Des astuces pour réduire le coût de votre prime d’assurance
Il existe des astuces efficaces pour payer moins cher votre prime d’assurance. La première chose à faire est de bien estimer la valeur de vos biens. En effet, le nombre de biens à assurer, et leur valeur, influence grandement le coût de votre assurance logement. C’est pour cette raison que vous devez d’abord bien choisir les objets à couvrir. Faites assurer seulement les biens de grande valeur, et calculez correctement leur valeur, car si vous les surestimez, vous allez payer plus cher.
La deuxième chose à faire pour réduire vos cotisations est d’opter pour des franchises élevées. La franchise est la somme que l’assuré doit lui-même payer en cas de sinistre. Lorsque cette valeur est élevée, le coût des cotisations est réduit.
Une autre solution pour payer moins cher votre assurance maison, est d’installer un système de sécurité efficace. En effet, les compagnies d’assurance accordent des réductions à leurs clients qui installent un système de sécurité chez eux pour réduire les risques de cambriolage.
Enfin, si vous avez un jardin arboré (grands sujets, arbres proches d’une toiture, parcelles exposées au vent), pensez à vérifier deux points concrets avant de signer :
- la présence (ou non) de la garantie tempête, grêle et neige et ses conditions exactes ;
- les options liées aux aménagements extérieurs (clôtures, portails, abris, plantations) et aux frais d’enlèvement/déblaiement.
FAQ
L’arbre est tombé chez mon voisin après une tempête : qui paie les dégâts ?
Tout dépend de la cause. Si l’arbre était sain et qu’il est tombé à cause du vent sans faute d’entretien, l’indemnisation passe le plus souvent par l’assurance habitation du voisin via la garantie tempête (selon son contrat et sa franchise). En revanche, si l’arbre était mal entretenu ou manifestement dangereux, votre responsabilité civile peut être engagée pour indemniser les dommages.
Un arbre a chuté dans mon jardin sans abîmer la maison : qui doit l’enlever et payer l’évacuation ?
Quand il n’y a pas de dommages matériels garantis (toiture, clôture, véhicule…), les frais de déblaiement et d’évacuation ne sont pas toujours remboursés par une assurance. En pratique, c’est souvent le propriétaire de l’arbre qui doit remettre en état, mais il faut vérifier les clauses du contrat (ex. options liées aux frais d’enlèvement) et l’existence d’un sinistre couvert.
Si l’arbre tombe pendant un élagage ou un abattage, quelle assurance intervient ?
Si vous faites les travaux vous-même, c’est votre assurance habitation via la responsabilité civile qui peut couvrir les dommages causés à un tiers, selon les conditions du contrat. Si vous passez par une entreprise, c’est en principe sa responsabilité civile professionnelle qui doit prendre en charge : demandez une attestation avant intervention et conservez devis et facture.
Quelles preuves fournir à l’assureur après la chute d’un arbre ?
Prenez des photos détaillées (arbre, souche/racines, point d’impact, dégâts, limite de propriété), conservez des preuves météo (alertes, relevés, articles), et gardez l’historique d’entretien (factures d’élagage, échanges, éventuelle mise en demeure). Évitez de déplacer ou jeter des éléments utiles avant passage d’un expert, sauf mesures d’urgence pour sécuriser.
Quel est le délai pour déclarer ce type de sinistre à l’assurance ?
En général, la déclaration doit être faite sous 5 jours ouvrés (à vérifier dans votre contrat). En cas de catastrophe naturelle reconnue par arrêté, le délai suit des règles spécifiques liées à la publication : contactez rapidement votre assureur pour respecter l’échéance applicable.